Vợ có phải trả khoản nợ chồng tự vay là vấn đề thường gặp khi một bên vay tiền mà không thông báo hoặc không có sự đồng ý của người còn lại. Theo pháp luật Việt Nam, việc chồng tự đứng tên vay không đồng nghĩa người vợ luôn phải trả nợ thay. Trách nhiệm phụ thuộc vào mục đích vay, cách sử dụng tiền, thỏa thuận giữa hai bên và các căn cứ xác định nghĩa vụ chung hoặc nghĩa vụ riêng về tài sản.
1. Vợ có phải trả khoản nợ chồng tự vay không?
Vợ không bắt buộc phải trả mọi khoản nợ do chồng tự vay. Nếu khoản vay phục vụ mục đích cá nhân, không vì nhu cầu gia đình và không thuộc trường hợp phát sinh nghĩa vụ chung theo pháp luật, người chồng có thể phải tự chịu trách nhiệm thanh toán.
Ngược lại, nếu khoản vay nhằm đáp ứng nhu cầu thiết yếu của gia đình hoặc thuộc trường hợp nghĩa vụ chung được quy định tại Điều 37 Luật Hôn nhân và gia đình năm 2014, người vợ vẫn có thể phải liên đới trả nợ dù không trực tiếp ký hợp đồng.
Theo Điều 27 của luật này, vợ chồng chịu trách nhiệm liên đới đối với các nghĩa vụ chung về tài sản theo Điều 37 và một số giao dịch do một bên thực hiện phù hợp với quy định về đại diện giữa vợ và chồng. Do đó, để xác định người vợ có phải trả nợ thay hay không, cần xem xét bản chất khoản vay thay vì chỉ dựa vào chữ ký trên giấy vay tiền.
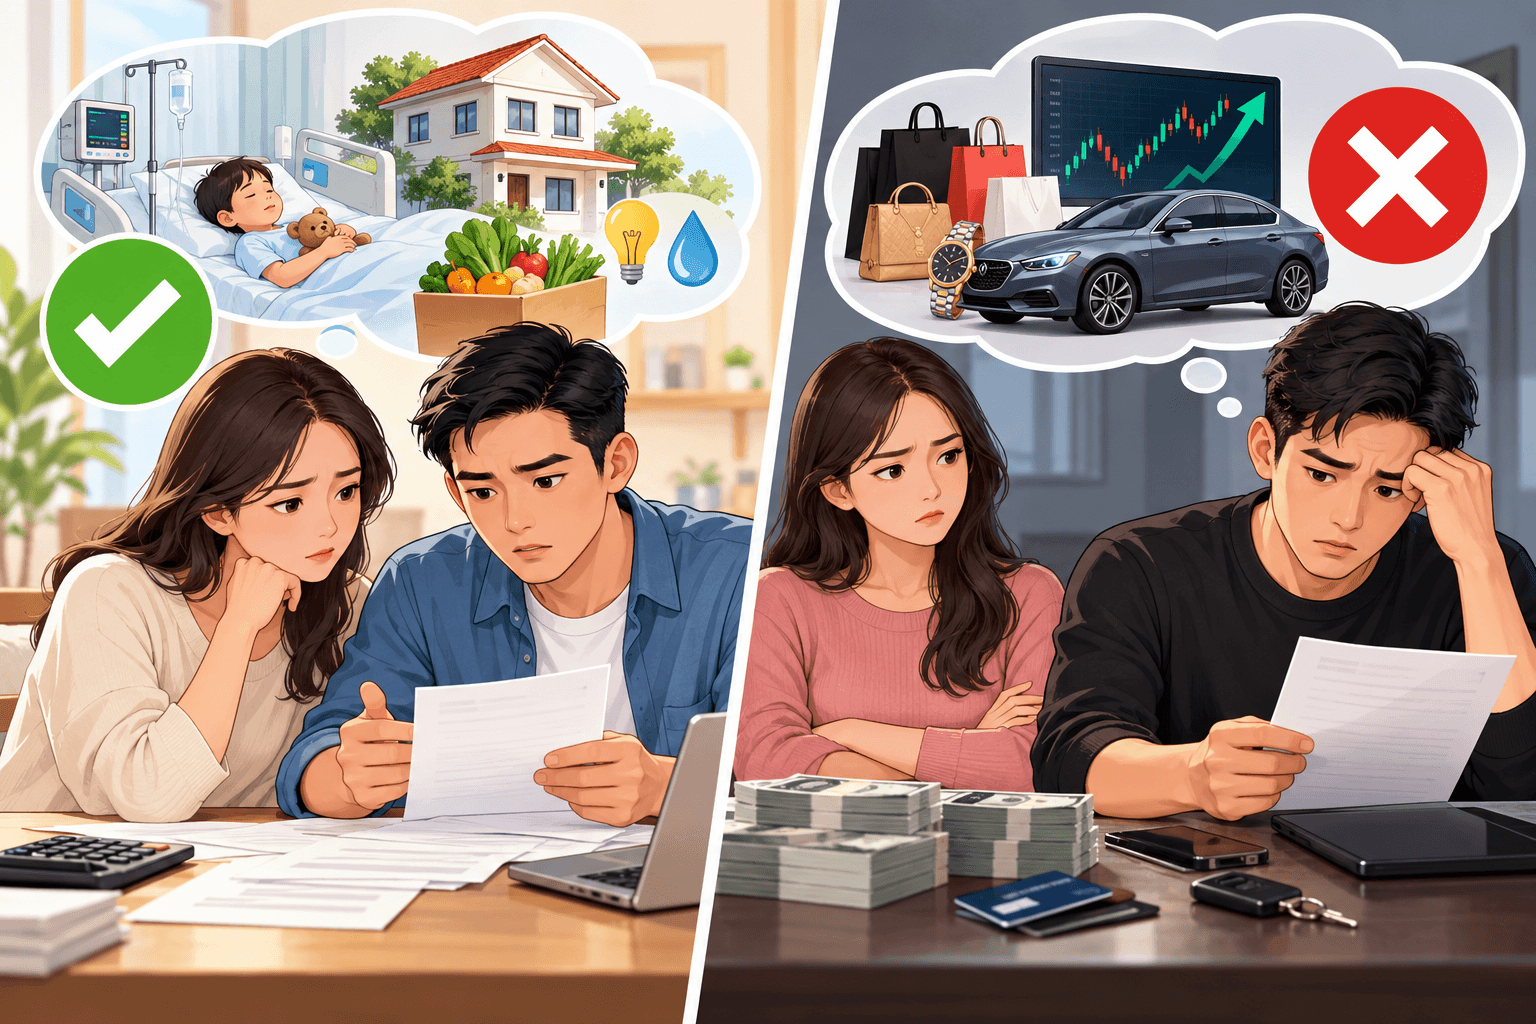
Ví dụ, nếu chồng vay tiền để thanh toán viện phí cho con, chi phí sinh hoạt thiết yếu hoặc phục vụ giao dịch chung của vợ chồng, khoản vay có thể thuộc nghĩa vụ chung. Nếu chồng tự vay để đầu tư cá nhân, tiêu dùng riêng hoặc thực hiện giao dịch không vì nhu cầu gia đình, khoản nợ có thể được xác định là nghĩa vụ riêng.
2. Những trường hợp vợ có thể phải trả khoản nợ chồng tự vay
Chồng vay tiền để đáp ứng nhu cầu thiết yếu của gia đình
Theo khoản 2 Điều 37 Luật Hôn nhân và gia đình năm 2014, nghĩa vụ do vợ hoặc chồng thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình là nghĩa vụ chung về tài sản. Nhu cầu thiết yếu có thể bao gồm chi phí ăn ở, sinh hoạt, học tập, khám chữa bệnh và các nhu cầu thông thường không thể thiếu trong đời sống gia đình.
Chẳng hạn, người chồng vay tiền để thanh toán viện phí cho con, chi trả tiền thuê nhà hoặc trang trải chi phí sinh hoạt cần thiết khi gia đình gặp khó khăn. Trong trường hợp có căn cứ chứng minh khoản vay phục vụ những nhu cầu này, người vợ có thể phải cùng chịu trách nhiệm trả nợ.
Điểm cần lưu ý là không phải mọi khoản chi tiêu đều mặc nhiên được xem là nhu cầu thiết yếu. Nếu phát sinh tranh chấp, mục đích vay, số tiền, hoàn cảnh gia đình và chứng cứ sử dụng tiền sẽ được xem xét để xác định trách nhiệm.
Khoản vay phục vụ tài sản chung hoặc hoạt động tạo thu nhập cho gia đình
Điều 37 còn quy định nghĩa vụ chung phát sinh từ việc chiếm hữu, sử dụng, định đoạt tài sản chung; sử dụng tài sản riêng để duy trì, phát triển khối tài sản chung hoặc tạo ra nguồn thu nhập chủ yếu của gia đình.
Ví dụ, người chồng vay tiền để sửa chữa tài sản chung, mua thiết bị phục vụ hoạt động kinh doanh chung hoặc thực hiện giao dịch có liên quan đến tài sản chung của vợ chồng. Nếu khoản vay đáp ứng điều kiện pháp luật, nghĩa vụ trả nợ có thể thuộc trách nhiệm chung.
Tuy nhiên, cần phân biệt việc kinh doanh phục vụ gia đình với hoạt động đầu tư hoàn toàn cá nhân. Chỉ vì người chồng nói rằng khoản vay dùng để kinh doanh không đủ để kết luận người vợ phải trả nợ. Cần xem xét mục đích thực tế, cách sử dụng tiền và các căn cứ pháp lý liên quan.
Hai vợ chồng đã thỏa thuận hoặc người vợ cùng có nghĩa vụ theo giao dịch
Nếu vợ chồng cùng thỏa thuận xác lập giao dịch vay tiền, nghĩa vụ phát sinh có thể là nghĩa vụ chung theo khoản 1 Điều 37. Ngoài ra, người vợ có thể phải chịu trách nhiệm nếu đã ký với tư cách người đồng vay, người bảo lãnh hoặc có cam kết hợp pháp khác làm phát sinh nghĩa vụ thanh toán.
Trong những trường hợp này, cần kiểm tra hợp đồng cụ thể để xác định phạm vi trách nhiệm. Việc người vợ chỉ ký xác nhận một nội dung nào đó không nên được đánh đồng với việc đồng ý chịu toàn bộ khoản nợ nếu nội dung văn bản không thể hiện điều đó.
3. Những trường hợp vợ không phải trả khoản nợ riêng của chồng
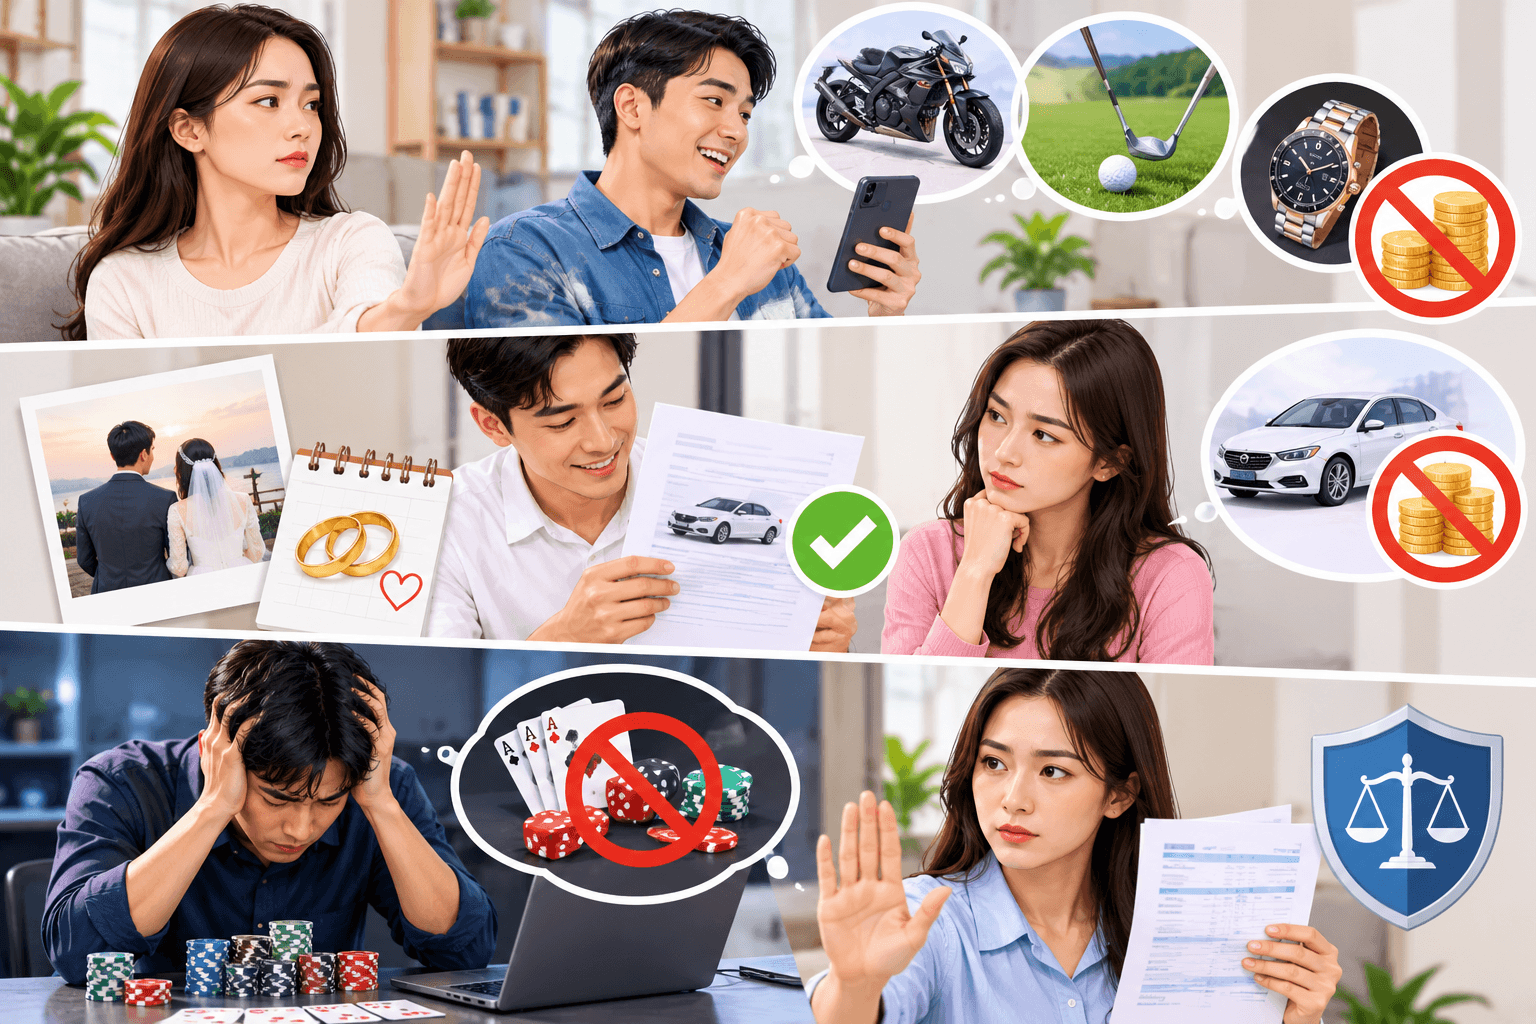
Chồng vay tiền để phục vụ mục đích cá nhân
Theo khoản 3 Điều 45 Luật Hôn nhân và gia đình năm 2014, nghĩa vụ phát sinh từ giao dịch do một bên xác lập, thực hiện không vì nhu cầu của gia đình thuộc nhóm nghĩa vụ riêng về tài sản.
Ví dụ, người chồng tự vay tiền để mua tài sản phục vụ sở thích cá nhân, đầu tư riêng hoặc chi tiêu không liên quan đến nhu cầu gia đình. Nếu không có căn cứ xác định khoản nợ thuộc nghĩa vụ chung, người chồng có thể phải tự thanh toán.
Khi bị yêu cầu trả nợ thay, người vợ nên thu thập chứng cứ về mục đích sử dụng tiền, nội dung thỏa thuận vay và việc mình không tham gia giao dịch. Tuy nhiên, việc không biết về khoản vay chỉ là một yếu tố cần xem xét, không tự động quyết định khoản nợ là nợ riêng.
Chồng vay tiền trước khi kết hôn
Khoản nợ phát sinh trước thời điểm kết hôn về nguyên tắc là nghĩa vụ riêng của người chồng theo khoản 1 Điều 45. Ví dụ, người chồng vay tiền để mua xe trước khi kết hôn và tiếp tục trả nợ sau khi hai người đã trở thành vợ chồng. Người vợ không mặc nhiên phải chịu trách nhiệm chỉ vì khoản nợ vẫn còn trong thời kỳ hôn nhân.
Dù vậy, nếu sau khi kết hôn hai người có thỏa thuận hợp pháp về việc cùng nhận nghĩa vụ hoặc phát sinh giao dịch mới làm thay đổi trách nhiệm, cần xem xét các văn bản và điều kiện pháp luật tương ứng.
Chồng vay tiền để đánh bạc hoặc thực hiện hành vi vi phạm pháp luật
Nếu người chồng tự vay tiền để đánh bạc hoặc sử dụng vào mục đích cá nhân trái pháp luật, khoản nợ có thể thuộc nghĩa vụ riêng theo Điều 45, tùy bản chất giao dịch và căn cứ pháp lý cụ thể.
Người vợ không đương nhiên phải trả khoản nợ chỉ vì hai người đang trong thời kỳ hôn nhân. Tuy nhiên, cần phân biệt trách nhiệm trả nợ theo giao dịch với các nghĩa vụ khác có thể phát sinh theo pháp luật. Trong tình huống chủ nợ yêu cầu thanh toán, người vợ nên giữ lại tin nhắn, giấy vay tiền, sao kê hoặc tài liệu thể hiện mục đích sử dụng tiền để làm căn cứ bảo vệ quyền lợi.
4. Chủ nợ có được yêu cầu người vợ trả nợ thay cho chồng không?
Chủ nợ có thể yêu cầu người vợ thanh toán nếu có căn cứ xác định người vợ cùng có nghĩa vụ hoặc khoản vay thuộc nghĩa vụ chung của vợ chồng theo pháp luật. Tuy nhiên, chủ nợ không thể chỉ dựa vào quan hệ hôn nhân để mặc nhiên buộc người vợ trả mọi khoản nợ của chồng.
Khi nhận được yêu cầu thanh toán, người vợ nên thực hiện các bước sau:
Thứ nhất, yêu cầu cung cấp thông tin khoản vay. Cần kiểm tra giấy vay tiền, hợp đồng tín dụng, số tiền gốc, lãi, thời hạn thanh toán và căn cứ yêu cầu người vợ chịu trách nhiệm.
Thứ hai, xác minh mục đích sử dụng tiền. Nếu chồng vay cho gia đình, cần làm rõ khoản tiền đã được sử dụng như thế nào. Nếu khoản vay phục vụ mục đích cá nhân, cần lưu giữ các tài liệu thể hiện điều đó.
Thứ ba, kiểm tra chữ ký và cam kết của mình. Nếu có tên trong hợp đồng, cần xác định người vợ ký với tư cách gì và phạm vi nghĩa vụ đã cam kết. Nếu không ký, cần xem xét liệu có căn cứ khác làm phát sinh nghĩa vụ chung hoặc trách nhiệm đại diện hay không.
Thứ tư, không vội ký nhận nợ thay. Trước khi ký giấy xác nhận nợ, cam kết trả nợ hoặc thỏa thuận mới với chủ nợ, người vợ nên đọc kỹ nội dung và đánh giá hệ quả pháp lý. Nếu có tranh chấp, có thể tìm đến luật sư hoặc cơ quan trợ giúp pháp lý để được hướng dẫn.
5. Chồng tự vay tiền, tài sản chung của vợ chồng có bị dùng để trả nợ không?
Việc xử lý tài sản để thanh toán khoản vay phụ thuộc vào việc nghĩa vụ được xác định là nợ chung hay nợ riêng và các quy định về thi hành nghĩa vụ tài sản.
Nếu khoản vay là nghĩa vụ chung, tài sản chung của vợ chồng có thể được sử dụng để thực hiện nghĩa vụ theo quy định pháp luật. Trong trường hợp phát sinh trách nhiệm liên đới, chủ nợ có thể yêu cầu người có nghĩa vụ thực hiện trách nhiệm theo căn cứ pháp lý tương ứng.
Ngược lại, nếu khoản vay được xác định là nghĩa vụ riêng của chồng, về nguyên tắc nghĩa vụ đó được thanh toán bằng tài sản riêng của người chồng theo Điều 44 và Điều 45 Luật Hôn nhân và gia đình năm 2014.
Tuy nhiên, không nên hiểu rằng mọi tài sản có tên người chồng đều là tài sản riêng hoặc tài sản chung chắc chắn không bị ảnh hưởng. Cần xác định nguồn gốc tài sản, quyền sở hữu, nội dung thế chấp hoặc bảo lãnh và căn cứ xử lý tài sản trong từng trường hợp.
Nếu tài sản chung đã được dùng làm tài sản bảo đảm cho khoản vay theo giao dịch hợp pháp, việc xử lý còn phụ thuộc vào hợp đồng bảo đảm và quy định liên quan. Vì vậy, người vợ nên kiểm tra kỹ hồ sơ nếu khoản vay có liên quan đến nhà đất, xe hoặc tài sản có giá trị lớn.
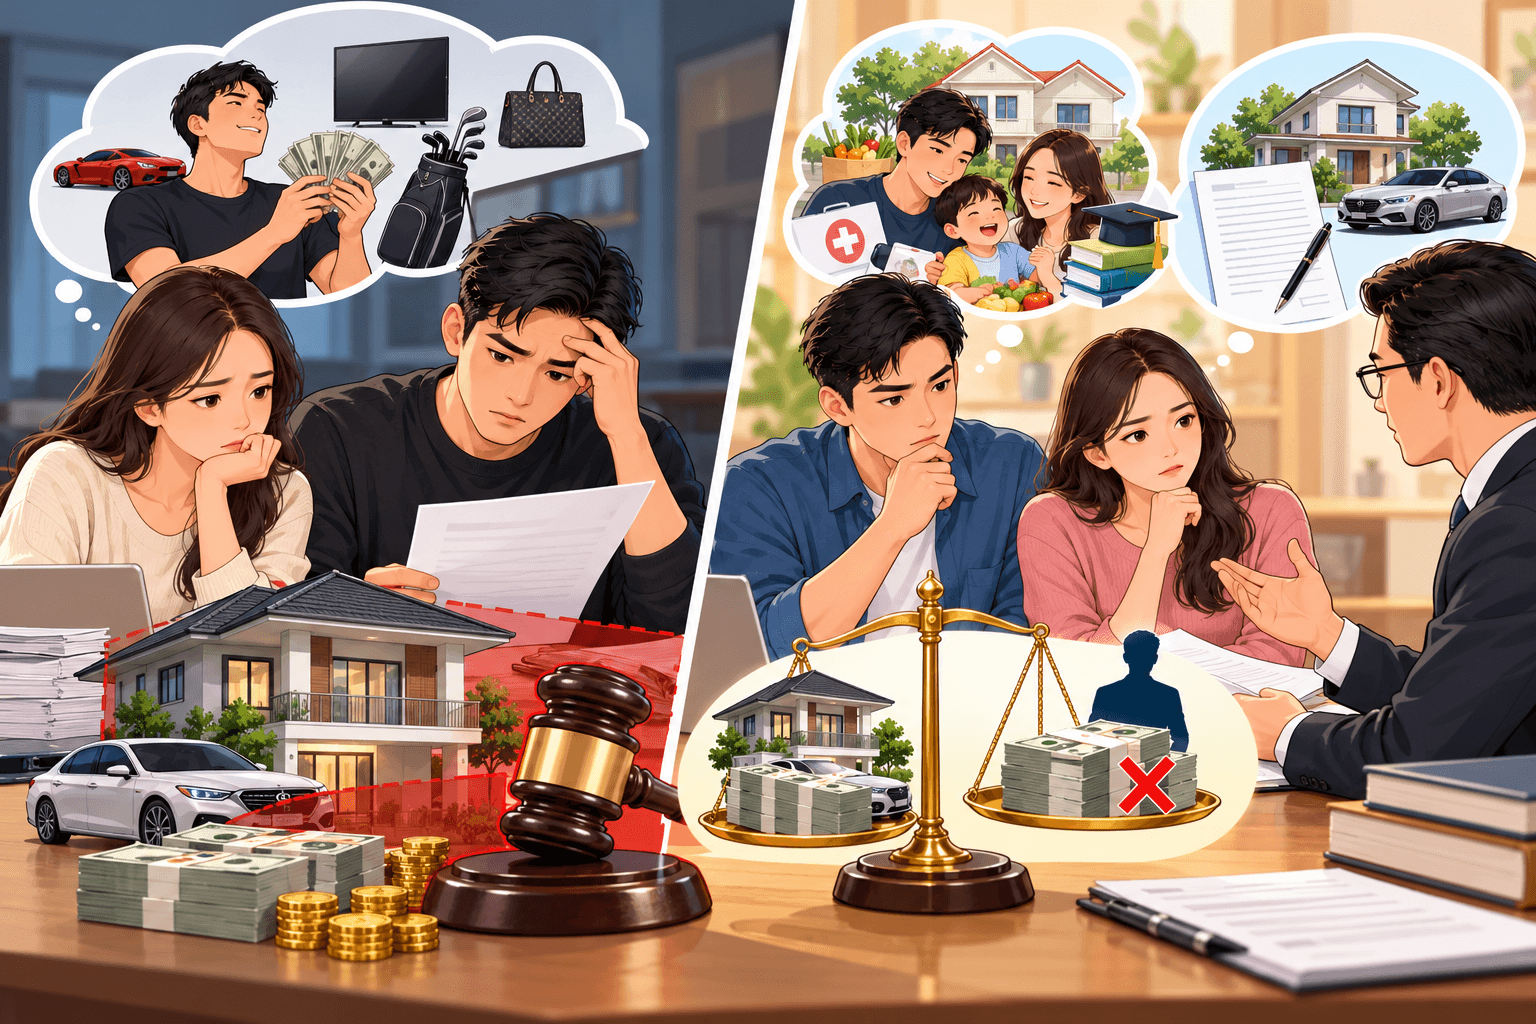
6. Khi ly hôn, vợ có phải cùng trả khoản nợ chồng tự vay không?
Ly hôn không tự động làm chấm dứt nghĩa vụ trả nợ đã phát sinh. Trách nhiệm của người vợ vẫn phụ thuộc vào việc khoản nợ là nghĩa vụ chung hay nghĩa vụ riêng.
Nếu khoản vay thuộc nghĩa vụ chung, hai bên cần xác định cách thực hiện nghĩa vụ và giải quyết quyền lợi của chủ nợ. Nếu khoản vay là nghĩa vụ riêng của chồng, người vợ không mặc nhiên phải gánh khoản nợ đó chỉ vì ly hôn.
Theo Điều 60 Luật Hôn nhân và gia đình năm 2014, quyền và nghĩa vụ tài sản của vợ chồng đối với người thứ ba vẫn có hiệu lực sau khi ly hôn, trừ trường hợp các bên có thỏa thuận khác phù hợp với pháp luật.
Do đó, thỏa thuận giữa hai vợ chồng về việc ai chịu trách nhiệm trả nợ không đương nhiên làm mất quyền của chủ nợ đối với người có nghĩa vụ theo hợp đồng. Nếu muốn thay đổi người vay hoặc giải phóng một bên khỏi nghĩa vụ, cần thực hiện theo quy định pháp luật và điều kiện của giao dịch liên quan.
7. Cần làm gì nếu bị yêu cầu trả khoản nợ chồng tự vay?
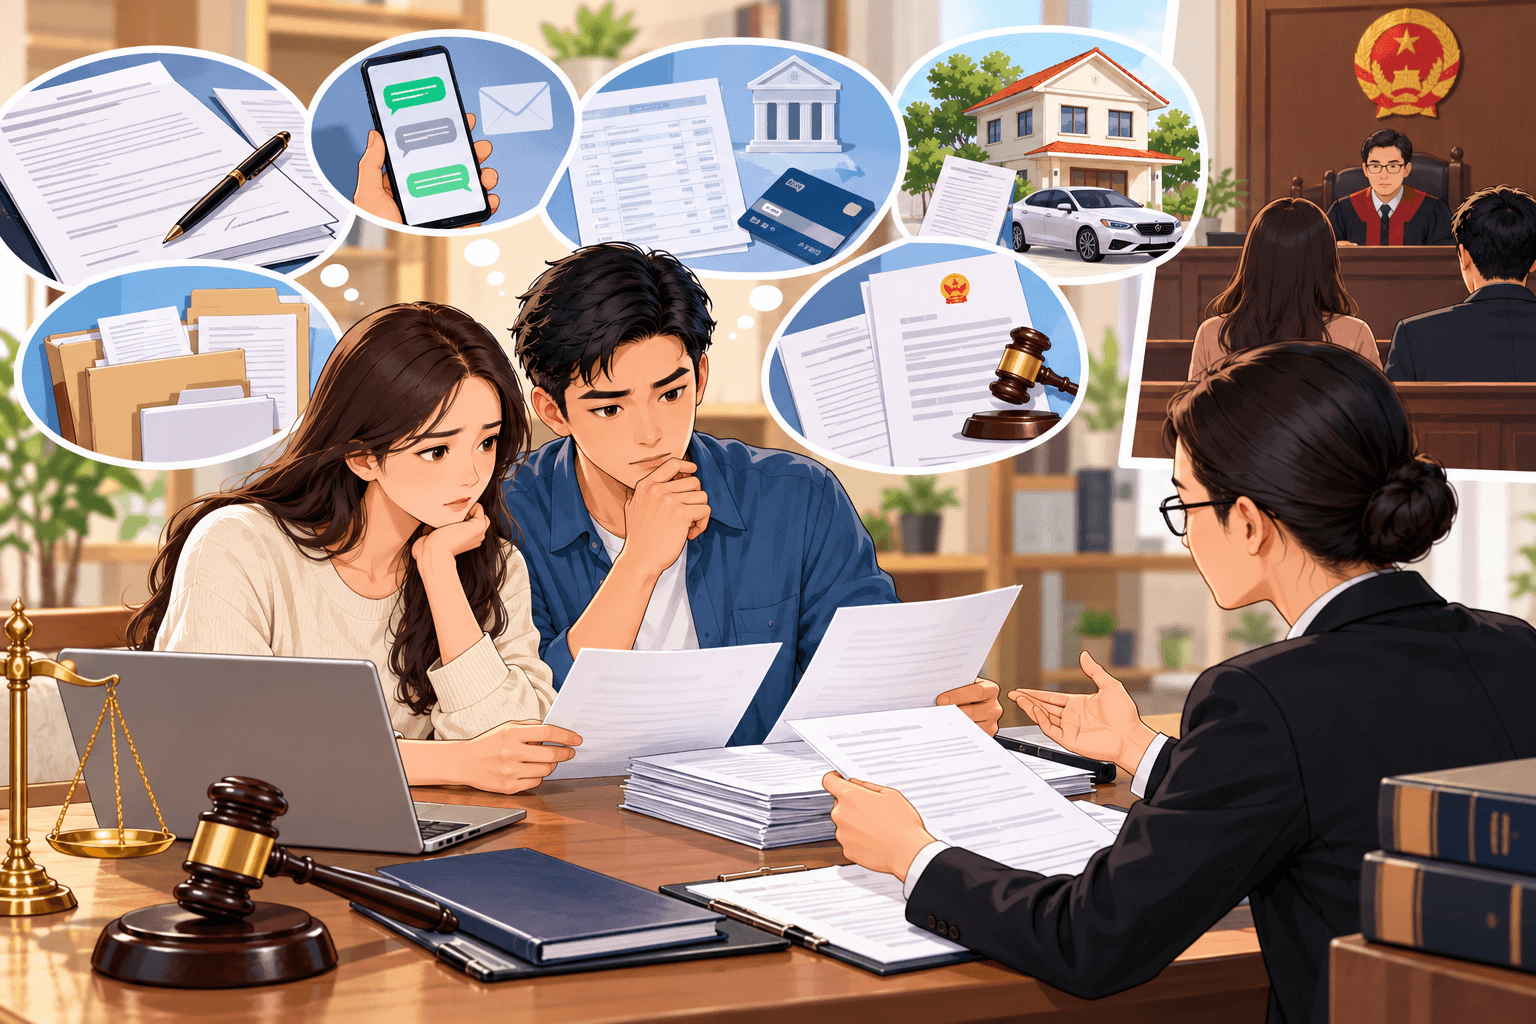
Nếu người vợ cho rằng khoản vay là nghĩa vụ riêng của chồng, nên chuẩn bị hồ sơ để làm rõ các vấn đề sau:
- Hợp đồng vay, giấy nhận nợ hoặc thông tin giao dịch do chồng xác lập.
- Chứng từ chuyển tiền, sao kê tài khoản và tài liệu thể hiện mục đích sử dụng khoản vay.
- Tin nhắn, email hoặc văn bản cho thấy hai bên có hay không có thỏa thuận về khoản vay.
- Giấy tờ liên quan đến tài sản chung, tài sản riêng và tài sản được dùng làm bảo đảm.
- Các văn bản yêu cầu trả nợ, thông báo của ngân hàng hoặc tài liệu tố tụng nếu tranh chấp đã được đưa ra cơ quan có thẩm quyền.
Nếu chủ nợ khởi kiện, người vợ nên trình bày rõ quan điểm và cung cấp chứng cứ để cơ quan giải quyết xác định đúng nghĩa vụ. Không nên bỏ qua giấy triệu tập hoặc yêu cầu của Tòa án.
Câu hỏi thường gặp
1. Chồng vay tiền mà vợ không biết thì vợ có phải trả không?
Không phải trong mọi trường hợp. Nếu khoản vay là nghĩa vụ riêng, không vì nhu cầu gia đình và không thuộc trường hợp phát sinh nghĩa vụ chung, người vợ có thể không phải trả. Nếu khoản vay phục vụ nhu cầu thiết yếu hoặc thuộc trường hợp luật quy định, người vợ vẫn có thể phải chịu trách nhiệm dù không biết trước về khoản vay.
2. Chồng vay tiền để tiêu xài cá nhân, chủ nợ có được đòi vợ không?
Chủ nợ cần có căn cứ pháp lý để yêu cầu người vợ thực hiện nghĩa vụ. Nếu khoản vay thực sự phục vụ mục đích cá nhân của chồng và là nghĩa vụ riêng, người vợ không mặc nhiên phải thanh toán. Khi có tranh chấp, mục đích sử dụng tiền và các tài liệu liên quan cần được xem xét.
3. Vợ có phải bán tài sản riêng để trả nợ chồng không?
Về nguyên tắc, nghĩa vụ riêng của chồng được thanh toán bằng tài sản riêng của chồng. Người vợ không mặc nhiên phải dùng tài sản riêng của mình để trả nợ thay. Tuy nhiên, cần xem xét liệu người vợ có đồng nghĩa vụ, bảo lãnh hoặc có cam kết hợp pháp khác hay không.
Xem thêm
Nợ của vợ hoặc chồng có được xem là nghĩa vụ chung?
Khi ly hôn, tài sản chung được chia theo nguyên tắc nào?
Vợ có phải trả khoản nợ chồng tự vay hay không phụ thuộc vào mục đích vay, cách sử dụng tiền và căn cứ phát sinh nghĩa vụ. Nếu khoản vay phục vụ nhu cầu thiết yếu của gia đình hoặc thuộc trường hợp nghĩa vụ chung theo luật, người vợ có thể phải liên đới thanh toán. Nếu đây là khoản nợ riêng của chồng, người vợ không mặc nhiên phải trả thay.
Khi bị chủ nợ yêu cầu thanh toán, người vợ nên kiểm tra hợp đồng, thu thập chứng cứ và xác định rõ căn cứ pháp lý trước khi cam kết trả nợ. Với các khoản vay lớn hoặc có liên quan đến tài sản chung, việc được tư vấn pháp lý sớm sẽ giúp hạn chế tranh chấp và bảo vệ quyền lợi hợp pháp của mình.