Tài sản chung và tài sản riêng của vợ chồng được xác định dựa trên nguồn gốc, thời điểm hình thành và thỏa thuận hợp pháp. Việc phân biệt hai loại tài sản này ảnh hưởng trực tiếp đến quyền sử dụng, định đoạt và phân chia khi ly hôn. Luật Hôn nhân và gia đình 2014 quy định cụ thể các trường hợp cần lưu ý.
1. Tài sản chung và tài sản riêng của vợ chồng là gì?
Theo Luật Hôn nhân và gia đình 2014, tài sản của vợ chồng được xác định theo chế độ tài sản áp dụng và các căn cứ pháp luật liên quan. Nếu vợ chồng không lựa chọn chế độ tài sản theo thỏa thuận hợp lệ, chế độ tài sản theo luật định được áp dụng.
Tài sản chung của vợ chồng
Theo Điều 33, tài sản chung bao gồm tài sản do vợ chồng tạo ra và thu nhập hợp pháp trong thời kỳ hôn nhân. Nhóm tài sản này còn bao gồm tài sản được thừa kế chung, tặng cho chung hoặc được hai bên thỏa thuận là tài sản chung.
Ví dụ, tiền lương của vợ hoặc chồng phát sinh trong thời kỳ hôn nhân thường thuộc tài sản chung. Nhà đất mua bằng nguồn tiền chung trong thời kỳ hôn nhân cũng thường được xác định là tài sản chung. Tài sản chung thuộc sở hữu chung hợp nhất của vợ chồng. Hai bên có quyền ngang nhau trong việc chiếm hữu, sử dụng và định đoạt tài sản theo quy định pháp luật.
Tài sản riêng của vợ chồng
Theo Điều 43, tài sản riêng gồm tài sản mỗi người có trước khi kết hôn và tài sản được thừa kế riêng, tặng cho riêng trong thời kỳ hôn nhân. Tài sản được chia riêng theo quy định pháp luật cũng có thể thuộc nhóm này. Ngoài ra, tài sản phục vụ nhu cầu thiết yếu của mỗi người và tài sản khác thuộc sở hữu riêng theo pháp luật cũng được xác định là tài sản riêng.
Ví dụ, một người có căn nhà trước khi kết hôn và vẫn giữ nguyên quyền sở hữu riêng. Nếu căn nhà không được nhập vào tài sản chung và không có căn cứ pháp lý khác làm thay đổi tính chất sở hữu, căn nhà có thể tiếp tục là tài sản riêng. Tuy nhiên, việc xác định cần căn cứ vào hồ sơ và nguồn gốc thực tế. Không nên chỉ dựa vào thời điểm đứng tên hoặc lời khai của một bên.
2. Phân biệt tài sản chung và tài sản riêng qua các tiêu chí
Tài sản chung và tài sản riêng của vợ chồng khác nhau chủ yếu ở nguồn gốc hình thành, quyền định đoạt và cách xử lý khi ly hôn.
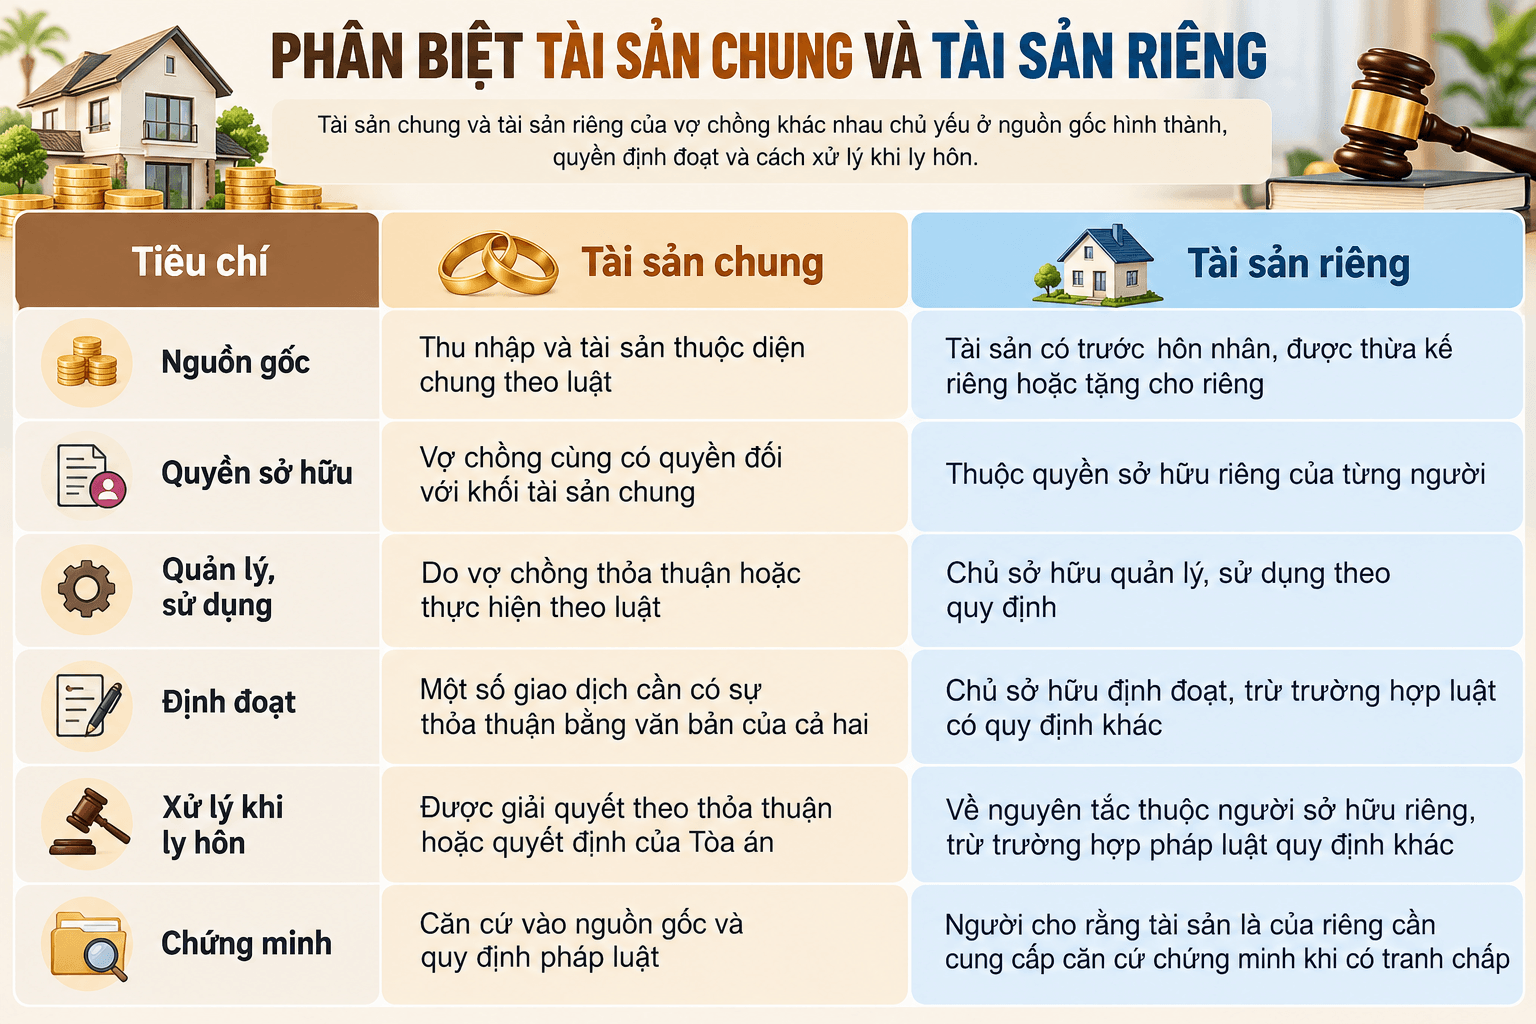
Bảng trên thể hiện nguyên tắc chung. Với nhà đất, tài sản đã đầu tư chung hoặc tài sản có nguồn gốc phức tạp, cần xem xét hồ sơ cụ thể trước khi kết luận.
3. Những loại tài sản nào thường được xác định là tài sản chung?
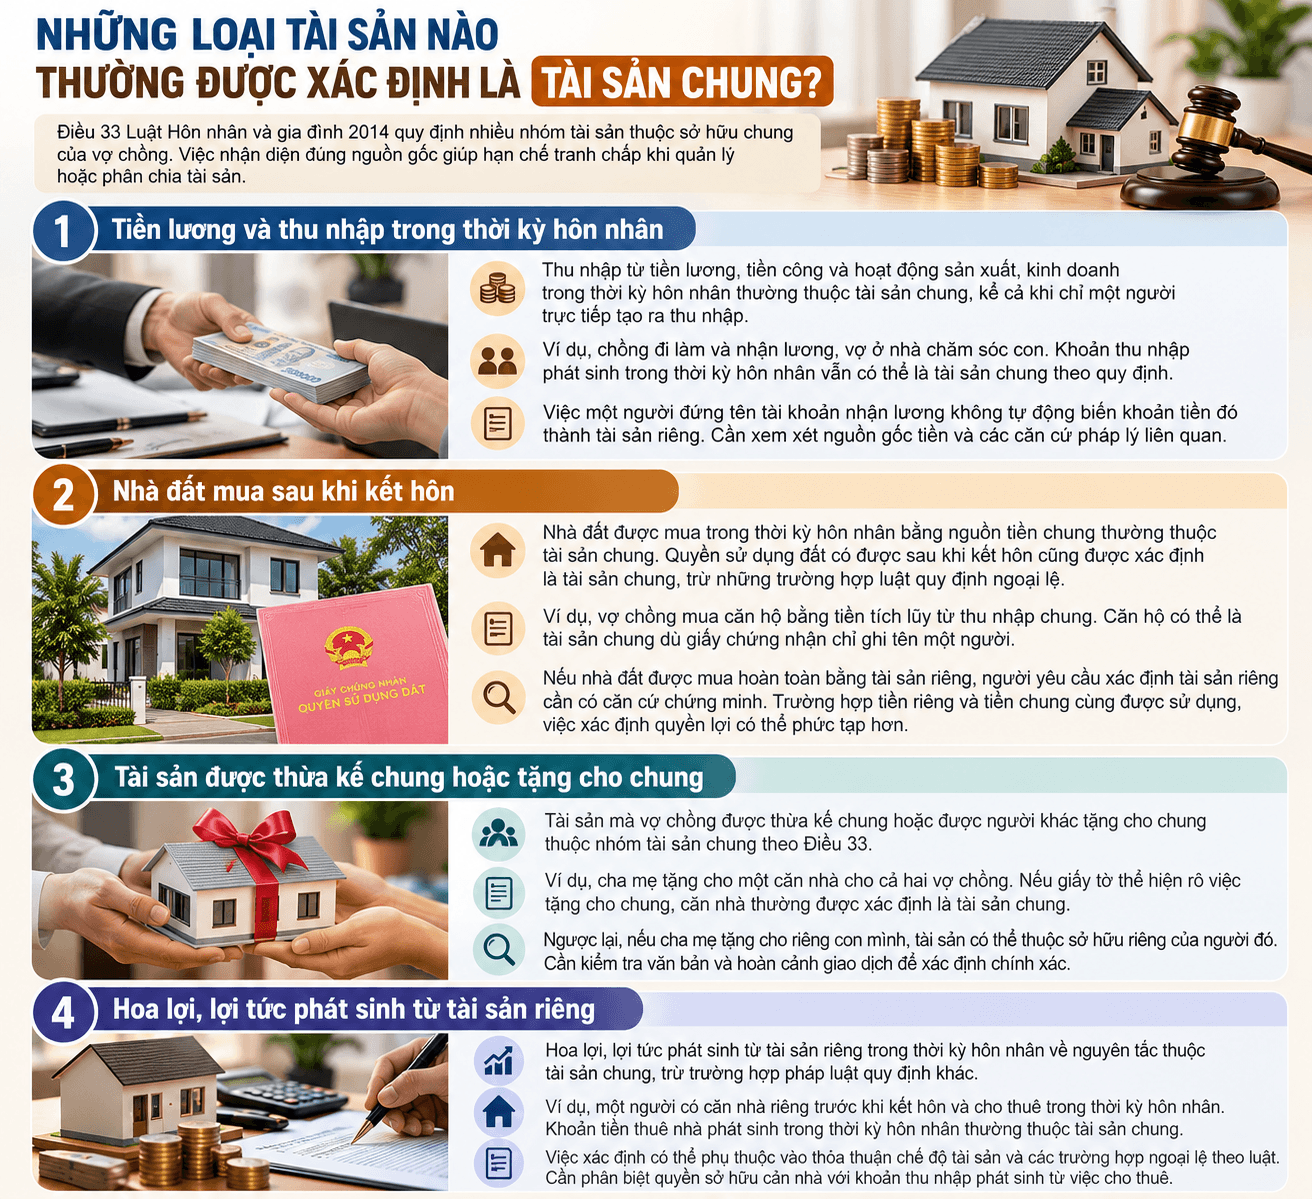
Điều 33 Luật Hôn nhân và gia đình 2014 quy định nhiều nhóm tài sản thuộc sở hữu chung của vợ chồng. Việc nhận diện đúng nguồn gốc giúp hạn chế tranh chấp khi quản lý hoặc phân chia tài sản.
Tiền lương và thu nhập trong thời kỳ hôn nhân
Thu nhập từ tiền lương, tiền công và hoạt động sản xuất, kinh doanh trong thời kỳ hôn nhân thường thuộc tài sản chung. Điều này áp dụng kể cả khi chỉ một người trực tiếp tạo ra thu nhập. Ví dụ, người chồng đi làm và nhận lương hằng tháng, còn người vợ ở nhà chăm sóc con. Khoản thu nhập phát sinh trong thời kỳ hôn nhân vẫn có thể thuộc tài sản chung theo quy định. Việc một người đứng tên tài khoản nhận lương không tự động biến khoản tiền đó thành tài sản riêng. Cần xem xét nguồn gốc tiền và những căn cứ pháp lý liên quan.
Nhà đất mua sau khi kết hôn
Nhà đất được mua trong thời kỳ hôn nhân bằng nguồn tiền chung thường thuộc tài sản chung. Quyền sử dụng đất có được sau khi kết hôn cũng được xác định là tài sản chung, trừ những trường hợp luật quy định ngoại lệ. Chẳng hạn, vợ chồng mua căn hộ bằng tiền tích lũy từ thu nhập chung. Căn hộ có thể là tài sản chung dù giấy chứng nhận chỉ ghi tên một người.
Nếu nhà đất được mua hoàn toàn bằng tài sản riêng, người yêu cầu xác định tài sản riêng cần có căn cứ chứng minh. Trường hợp tiền riêng và tiền chung cùng được sử dụng, việc xác định quyền lợi có thể phức tạp hơn.
Tài sản được thừa kế chung hoặc tặng cho chung
Tài sản mà vợ chồng được thừa kế chung hoặc được người khác tặng cho chung thuộc nhóm tài sản chung theo Điều 33. Hồ sơ thừa kế, văn bản tặng cho và nội dung thể hiện ý chí của người tặng có ý nghĩa quan trọng.
Ví dụ, cha mẹ tặng cho một căn nhà cho cả hai vợ chồng. Nếu giấy tờ thể hiện rõ việc tặng cho chung, căn nhà thường được xác định là tài sản chung. Ngược lại, nếu cha mẹ tặng cho riêng con mình, tài sản có thể thuộc sở hữu riêng của người đó. Cần kiểm tra văn bản và hoàn cảnh giao dịch để xác định chính xác.
Hoa lợi, lợi tức phát sinh từ tài sản riêng
Hoa lợi, lợi tức phát sinh từ tài sản riêng trong thời kỳ hôn nhân về nguyên tắc thuộc tài sản chung, trừ trường hợp pháp luật quy định khác. Đây là điểm nhiều người dễ nhầm lẫn khi quản lý tài sản trước hôn nhân.
Ví dụ, một người có căn nhà riêng trước khi kết hôn và cho thuê trong thời kỳ hôn nhân. Khoản tiền thuê nhà phát sinh trong thời kỳ hôn nhân thường thuộc tài sản chung. Tuy nhiên, việc xác định có thể phụ thuộc vào thỏa thuận chế độ tài sản và các trường hợp ngoại lệ theo luật. Vì vậy, cần phân biệt quyền sở hữu căn nhà với khoản thu nhập phát sinh từ việc cho thuê.
4. Những loại tài sản nào được xem là tài sản riêng?
Tài sản riêng được xác định theo Điều 43 Luật Hôn nhân và gia đình 2014. Các trường hợp phổ biến gồm tài sản có trước hôn nhân, tài sản thừa kế riêng và tài sản được tặng cho riêng.
Tài sản có trước khi kết hôn
Tài sản một người sở hữu trước khi kết hôn thường là tài sản riêng. Ví dụ gồm căn nhà đã mua, xe đã sở hữu hoặc khoản tiền tiết kiệm có trước ngày đăng ký kết hôn. Để hạn chế tranh chấp, chủ sở hữu nên lưu giữ hợp đồng mua bán, giấy tờ đăng ký sở hữu và chứng từ thanh toán. Các tài liệu này giúp chứng minh nguồn gốc tài sản khi cần thiết.
Nếu tài sản riêng được sử dụng để mua tài sản khác trong thời kỳ hôn nhân, cần lưu lại chứng từ chuyển tiền và giao dịch liên quan. Việc chứng minh nguồn tiền sẽ quan trọng nếu hai bên có tranh chấp.
Tài sản được thừa kế riêng
Tài sản được thừa kế riêng trong thời kỳ hôn nhân có thể thuộc sở hữu riêng của người nhận thừa kế. Ví dụ, một người được cha mẹ để lại căn nhà theo di chúc riêng. Hồ sơ thừa kế cần thể hiện căn cứ nhận tài sản và người được hưởng. Nếu tài sản được để lại cho cả hai vợ chồng, việc xác định sẽ khác với trường hợp chỉ định một người.
Tài sản được tặng cho riêng
Tài sản được tặng cho riêng vợ hoặc chồng trong thời kỳ hôn nhân thường thuộc sở hữu riêng của người được tặng. Văn bản tặng cho và nội dung thể hiện ý chí của bên tặng có thể là căn cứ quan trọng.
Ví dụ, cha mẹ tặng riêng cho con gái một khoản tiền để mua nhà. Nếu có căn cứ chứng minh khoản tiền được tặng riêng và được sử dụng để mua nhà, đây có thể là cơ sở xác định tài sản riêng. Nếu không có giấy tờ rõ ràng hoặc tiền riêng được trộn lẫn với tiền chung, việc chứng minh có thể khó khăn hơn. Các bên nên lưu giữ hồ sơ giao dịch để bảo vệ quyền lợi hợp pháp.
Tài sản được chia riêng trong thời kỳ hôn nhân
Theo các Điều 38, 39 và 40, vợ chồng có thể chia tài sản chung trong thời kỳ hôn nhân theo quy định. Phần tài sản được chia riêng có thể trở thành tài sản riêng của mỗi bên. Việc chia tài sản cần tuân thủ điều kiện và hình thức pháp luật quy định. Thỏa thuận không được dùng để trốn tránh nghĩa vụ trả nợ, cấp dưỡng hoặc nghĩa vụ tài sản khác.
5. Nhà đất chỉ đứng tên một người có phải tài sản riêng không?
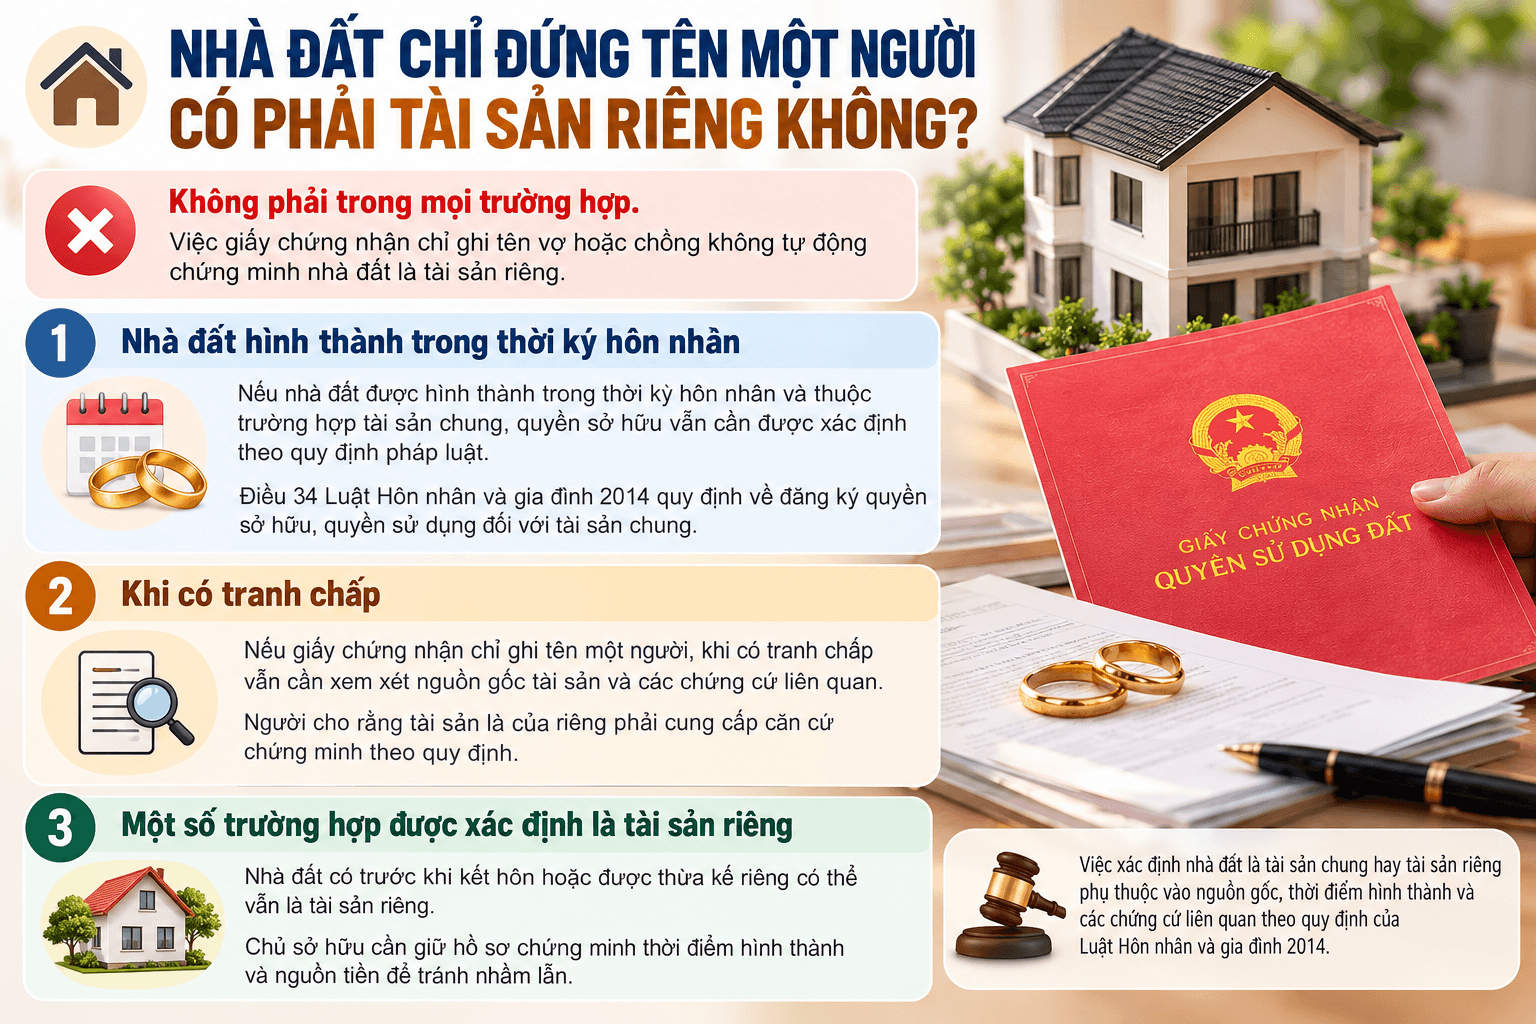
Không phải trong mọi trường hợp. Việc giấy chứng nhận chỉ ghi tên vợ hoặc chồng không tự động chứng minh nhà đất là tài sản riêng.
Nếu nhà đất được hình thành trong thời kỳ hôn nhân và thuộc trường hợp tài sản chung, quyền sở hữu vẫn cần được xác định theo quy định pháp luật. Điều 34 Luật Hôn nhân và gia đình 2014 quy định về đăng ký quyền sở hữu, quyền sử dụng đối với tài sản chung.
Nếu giấy chứng nhận chỉ ghi tên một người, khi có tranh chấp vẫn cần xem xét nguồn gốc tài sản và các chứng cứ liên quan. Người cho rằng tài sản là của riêng phải cung cấp căn cứ chứng minh theo quy định. Ngược lại, nhà đất có trước khi kết hôn hoặc được thừa kế riêng có thể vẫn là tài sản riêng. Chủ sở hữu cần giữ hồ sơ chứng minh thời điểm hình thành và nguồn tiền để tránh nhầm lẫn.
6. Vợ chồng có thể tự thỏa thuận tài sản chung và tài sản riêng không?
Có. Vợ chồng có thể lựa chọn chế độ tài sản theo thỏa thuận trước khi kết hôn, nếu đáp ứng điều kiện pháp luật. Thỏa thuận này phải được lập trước khi kết hôn, bằng văn bản có công chứng hoặc chứng thực theo quy định tại Điều 47. Trong thời kỳ hôn nhân, vợ chồng cũng có thể thỏa thuận chia tài sản chung theo Điều 38. Thỏa thuận cần tuân thủ quy định về hình thức và không thuộc trường hợp bị vô hiệu.
Việc lập thỏa thuận rõ ràng giúp hai bên xác định quyền sở hữu và trách nhiệm quản lý tài sản. Tuy nhiên, thỏa thuận không được nhằm trốn tránh nghĩa vụ với con, chủ nợ hoặc người thứ ba. Nếu muốn xác lập hoặc thay đổi chế độ tài sản, vợ chồng nên xem xét kỹ nội dung và hệ quả pháp lý. Với nhà đất hoặc tài sản có giá trị lớn, nên kiểm tra hồ sơ trước khi ký kết.
7. Tài sản chung và tài sản riêng được phân chia thế nào khi ly hôn?
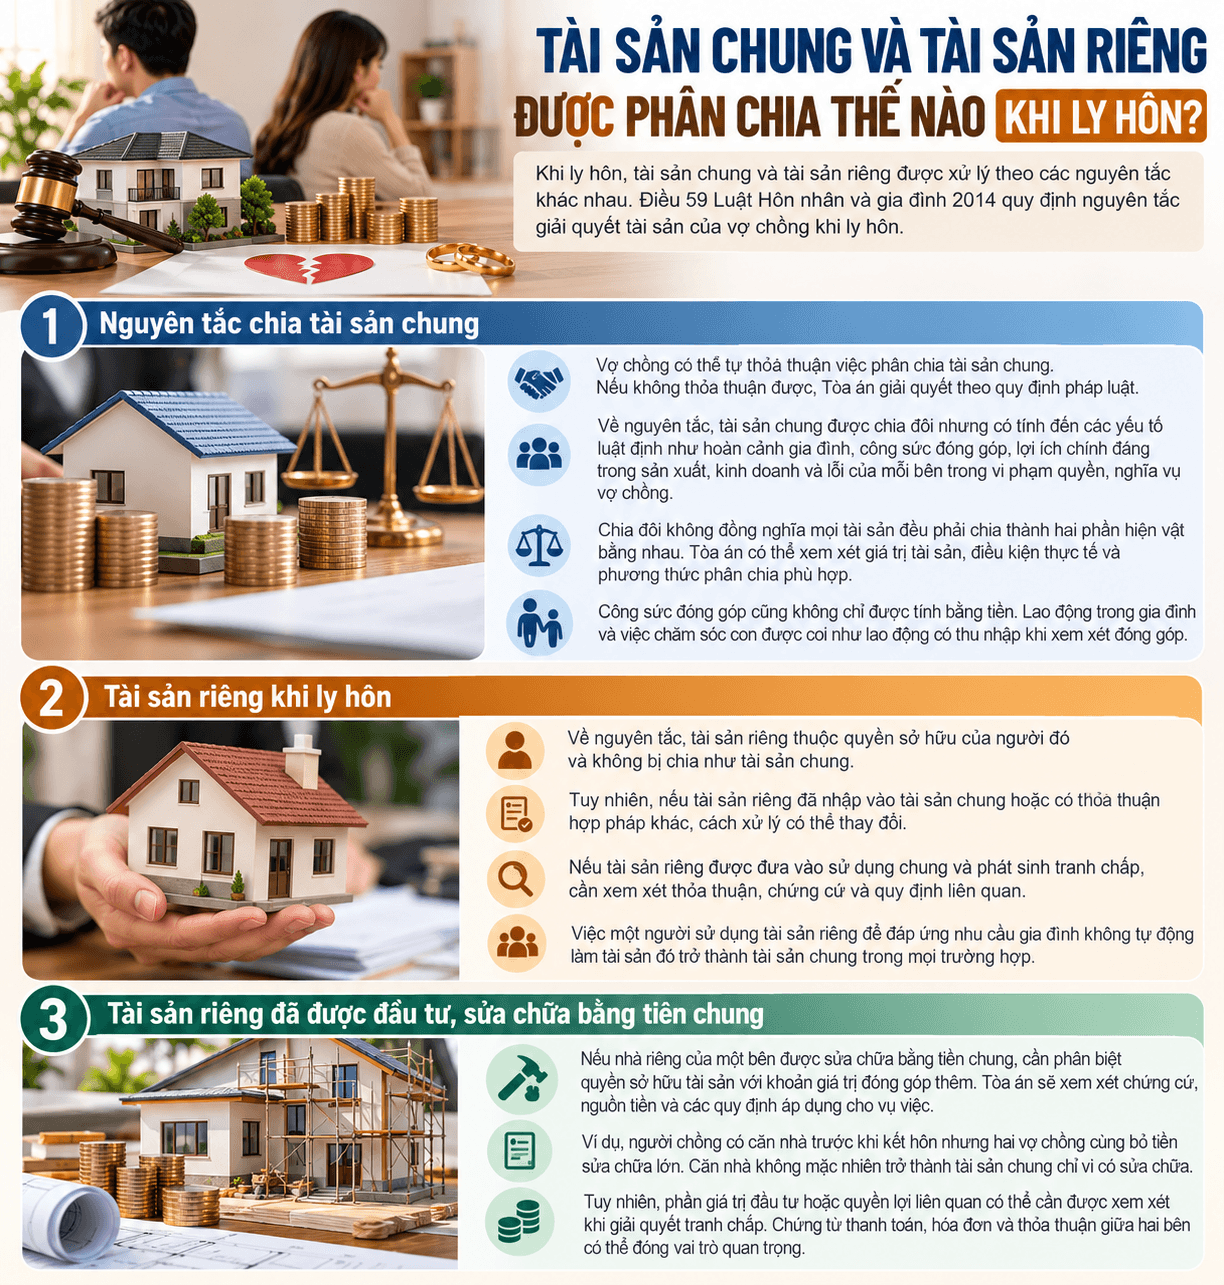
Khi ly hôn, tài sản chung và tài sản riêng được xử lý theo các nguyên tắc khác nhau. Điều 59 Luật Hôn nhân và gia đình 2014 quy định nguyên tắc giải quyết tài sản của vợ chồng khi ly hôn.
Nguyên tắc chia tài sản chung
Vợ chồng có thể tự thỏa thuận việc phân chia tài sản chung. Nếu không thỏa thuận được, Tòa án giải quyết theo quy định pháp luật.
Về nguyên tắc, tài sản chung được chia đôi nhưng có tính đến các yếu tố luật định. Những yếu tố này bao gồm hoàn cảnh gia đình, công sức đóng góp, lợi ích chính đáng trong sản xuất, kinh doanh và lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ vợ chồng.
Chia đôi không đồng nghĩa mọi tài sản đều phải chia thành hai phần hiện vật bằng nhau. Tòa án có thể xem xét giá trị tài sản, điều kiện thực tế và phương thức phân chia phù hợp. Công sức đóng góp cũng không chỉ được tính bằng tiền. Lao động trong gia đình và việc chăm sóc con được coi như lao động có thu nhập khi xem xét đóng góp.
Tài sản riêng khi ly hôn
Về nguyên tắc, tài sản riêng thuộc quyền sở hữu của người đó và không bị chia như tài sản chung. Tuy nhiên, nếu tài sản riêng đã nhập vào tài sản chung hoặc có thỏa thuận hợp pháp khác, cách xử lý có thể thay đổi.
Nếu tài sản riêng được đưa vào sử dụng chung và phát sinh tranh chấp, cần xem xét thỏa thuận, chứng cứ và quy định liên quan. Việc một người sử dụng tài sản riêng để đáp ứng nhu cầu gia đình không tự động làm tài sản đó trở thành tài sản chung trong mọi trường hợp.
Tài sản riêng đã được đầu tư, sửa chữa bằng tiền chung
Nếu nhà riêng của một bên được sửa chữa bằng tiền chung, cần phân biệt quyền sở hữu tài sản với khoản giá trị đóng góp thêm. Tòa án sẽ xem xét chứng cứ, nguồn tiền và các quy định áp dụng cho vụ việc.
Ví dụ, người chồng có căn nhà trước khi kết hôn nhưng hai vợ chồng cùng bỏ tiền sửa chữa lớn. Căn nhà không mặc nhiên trở thành tài sản chung chỉ vì có sửa chữa. Tuy nhiên, phần giá trị đầu tư hoặc quyền lợi liên quan có thể cần được xem xét khi giải quyết tranh chấp. Chứng từ thanh toán, hóa đơn và thỏa thuận giữa hai bên có thể đóng vai trò quan trọng.
8. Làm thế nào để chứng minh tài sản là tài sản riêng?
Khi có tranh chấp, Điều 33 quy định nếu không có căn cứ chứng minh tài sản đang tranh chấp là tài sản riêng của mỗi bên thì tài sản đó được coi là tài sản chung. Vì vậy, chứng cứ về nguồn gốc tài sản có ý nghĩa rất lớn.
Một số tài liệu có thể hữu ích gồm:
- Giấy tờ sở hữu được lập trước ngày kết hôn.
- Văn bản thừa kế hoặc tặng cho riêng.
- Hợp đồng mua bán và chứng từ thanh toán.
- Sao kê ngân hàng thể hiện nguồn tiền hình thành tài sản.
- Văn bản thỏa thuận chế độ tài sản hoặc chia tài sản trong thời kỳ hôn nhân.
- Hồ sơ đăng ký tài sản và tài liệu liên quan đến việc chuyển đổi, đầu tư.
Không phải tài liệu nào cũng đủ để chứng minh tài sản riêng trong mọi trường hợp. Cần xem xét tính hợp pháp, sự liên quan và toàn bộ quá trình hình thành tài sản. Để tránh tranh chấp, vợ chồng nên ghi nhận rõ nguồn tiền và mục đích giao dịch khi mua tài sản giá trị lớn. Việc lưu giữ chứng từ giúp quá trình xác minh và giải quyết sau này thuận lợi hơn.
Câu hỏi thường gặp
1. Tiền lương của vợ hoặc chồng có phải tài sản chung không?
Thông thường, tiền lương phát sinh trong thời kỳ hôn nhân thuộc tài sản chung theo Điều 33. Việc chỉ một người đi làm hoặc đứng tên tài khoản nhận lương không tự động làm khoản tiền đó thành tài sản riêng.
2. Nhà mua sau khi kết hôn nhưng chỉ đứng tên chồng thì sao?
Nhà có thể vẫn là tài sản chung nếu được hình thành bằng nguồn tài sản chung trong thời kỳ hôn nhân. Cần xem xét nguồn tiền, giấy tờ sở hữu và các căn cứ pháp luật liên quan.
3. Tài sản được cha mẹ cho riêng sau khi kết hôn có phải chia khi ly hôn không?
Nếu có căn cứ xác định đó là tài sản được tặng cho riêng, tài sản thường thuộc sở hữu riêng của người nhận. Nếu việc tặng cho không rõ ràng hoặc có thỏa thuận nhập vào tài sản chung, kết quả có thể khác.
Xem thêm
Quyền nuôi con khi vợ chồng ly hôn được xác định thế nào?
Sau khi ly hôn, quyền và nghĩa vụ của cha mẹ đối với con
Tài sản chung và tài sản riêng của vợ chồng khác nhau về nguồn gốc, quyền sở hữu và cách xử lý khi ly hôn. Tài sản chung thường hình thành từ thu nhập hoặc giao dịch thuộc diện chung trong thời kỳ hôn nhân, còn tài sản riêng gắn với những căn cứ được pháp luật công nhận.
Khi có tài sản giá trị lớn, vợ chồng nên lưu giữ hồ sơ và thỏa thuận rõ ràng về quyền sở hữu. Nếu phát sinh tranh chấp, cần đối chiếu nguồn gốc tài sản với Luật Hôn nhân và gia đình để bảo vệ quyền lợi hợp pháp.