Nợ chung của vợ chồng được xác định dựa trên mục đích vay, sự thỏa thuận giữa hai bên và các quy định pháp luật về nghĩa vụ tài sản. Không phải mọi khoản nợ phát sinh trong thời kỳ hôn nhân đều là nghĩa vụ chung, nhưng việc chỉ một người đứng tên vay cũng không đồng nghĩa người còn lại được miễn trách nhiệm. Hiểu rõ quy định giúp vợ chồng bảo vệ quyền lợi và hạn chế tranh chấp với ngân hàng, người cho vay hoặc khi ly hôn.
1. Nợ chung của vợ chồng là gì?
Nợ chung của vợ chồng là cách gọi thông dụng đối với các khoản nợ hoặc nghĩa vụ tài sản mà theo pháp luật, cả hai vợ chồng có trách nhiệm thực hiện. Theo Điều 37 Luật Hôn nhân và gia đình năm 2014, nghĩa vụ chung về tài sản có thể phát sinh từ giao dịch do hai vợ chồng cùng thỏa thuận xác lập, khoản chi nhằm đáp ứng nhu cầu thiết yếu của gia đình, việc sử dụng tài sản chung hoặc các trường hợp khác được luật quy định.
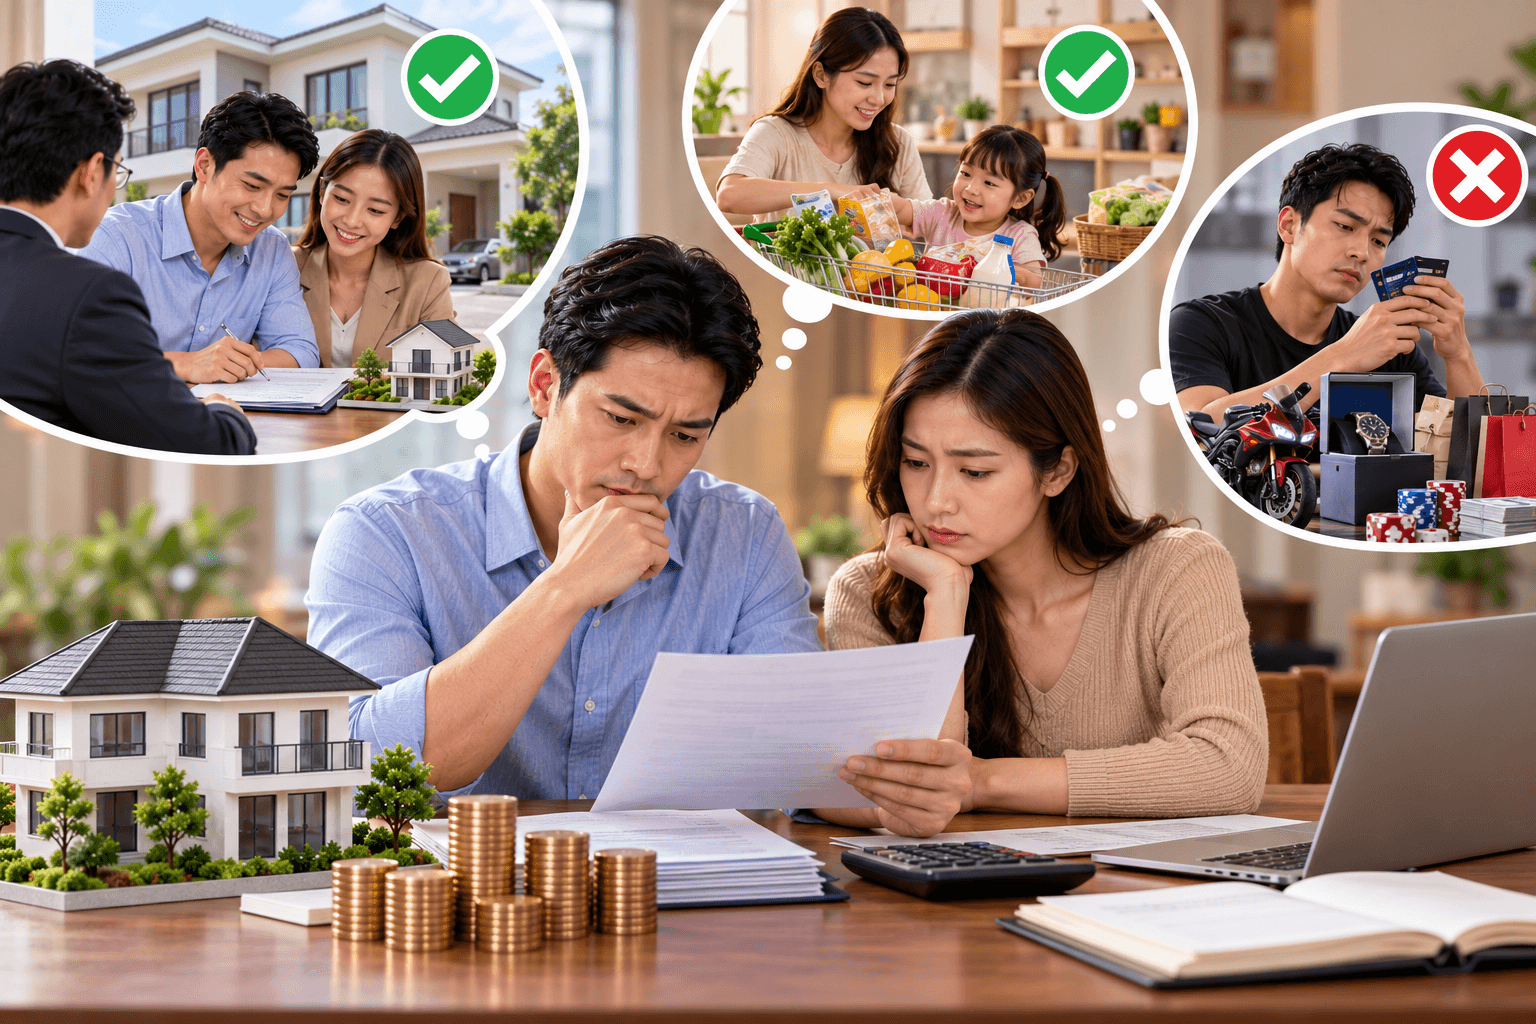
Ví dụ, hai vợ chồng cùng ký hợp đồng vay ngân hàng để mua nhà phục vụ gia đình. Nếu giao dịch hợp pháp và cả hai cùng có nghĩa vụ theo hợp đồng, khoản vay này là nghĩa vụ chung. Một trường hợp khác là người vợ vay tiền để thanh toán chi phí sinh hoạt thiết yếu cho gia đình. Dù người chồng không trực tiếp ký giấy vay, nghĩa vụ vẫn có thể được xác định là nghĩa vụ chung nếu đáp ứng điều kiện pháp luật.
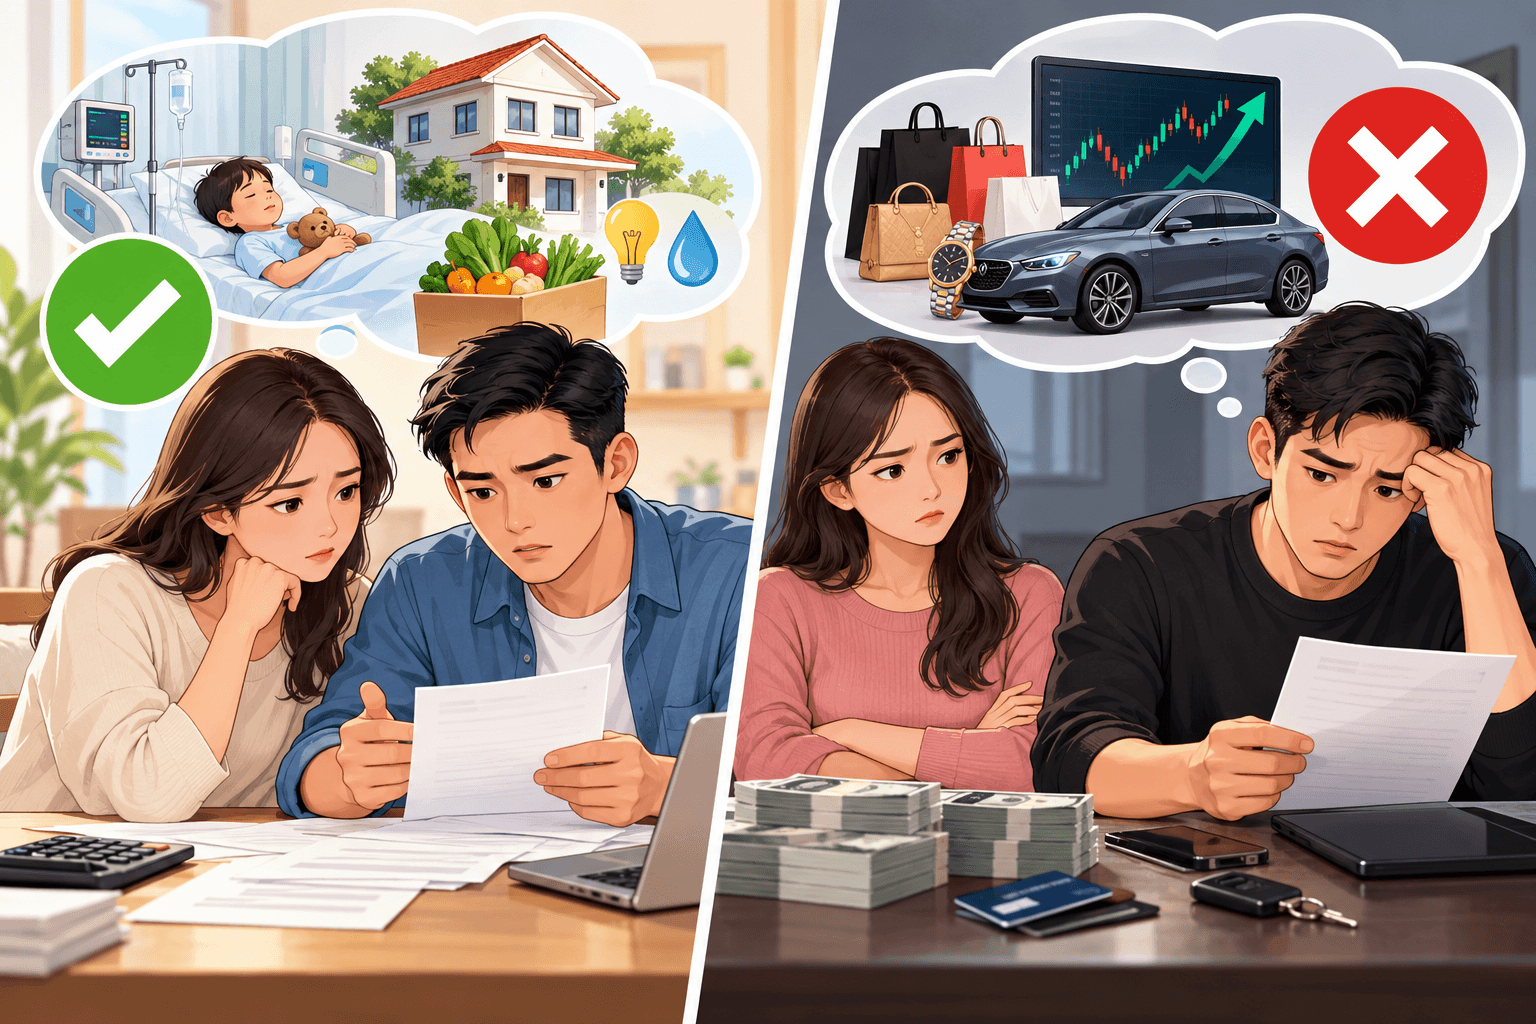
Ngược lại, nếu một người tự vay tiền để phục vụ mục đích cá nhân, không vì nhu cầu gia đình và không thuộc trường hợp phát sinh nghĩa vụ chung, khoản vay có thể được xác định là nghĩa vụ riêng. Vì vậy, để xác định một khoản nợ có phải nợ chung của vợ chồng hay không, cần xem xét bản chất giao dịch thay vì chỉ căn cứ vào thời điểm vay hoặc tên người đứng trên hợp đồng.
2. Những trường hợp được xác định là nợ chung của vợ chồng
Khoản nợ phát sinh từ giao dịch do cả hai cùng thỏa thuận
Theo khoản 1 Điều 37 Luật Hôn nhân và gia đình năm 2014, nghĩa vụ phát sinh từ giao dịch do vợ chồng cùng thỏa thuận xác lập thuộc nhóm nghĩa vụ chung về tài sản.
Ví dụ, hai người cùng ký hợp đồng vay tiền để mua căn hộ, đầu tư vào hoạt động kinh doanh chung hoặc sửa chữa nhà ở của gia đình. Nếu giao dịch hợp pháp, nghĩa vụ thanh toán được xác định theo hợp đồng và quy định pháp luật liên quan.
Việc cùng ký hợp đồng, cùng xác nhận khoản vay hoặc có thỏa thuận rõ ràng về nghĩa vụ trả nợ là những căn cứ quan trọng khi xác định trách nhiệm của mỗi bên. Tuy nhiên, cần xem xét nội dung hợp đồng cụ thể. Trong giao dịch với ngân hàng hoặc tổ chức tín dụng, trách nhiệm của từng người còn phụ thuộc vào tư cách ký kết, điều khoản bảo lãnh, thế chấp và các cam kết liên quan.
Khoản vay phục vụ nhu cầu thiết yếu của gia đình
Một khoản vay do vợ hoặc chồng thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình có thể được xác định là nghĩa vụ chung, kể cả khi người còn lại không trực tiếp ký hợp đồng vay. Nhu cầu thiết yếu có thể liên quan đến ăn, ở, chăm sóc sức khỏe, sinh hoạt và những nhu cầu cần thiết khác của gia đình trong điều kiện cụ thể.
Ví dụ, người chồng vay tiền để thanh toán viện phí cần thiết cho con hoặc người vợ vay tiền để đáp ứng chi phí sinh hoạt thiết yếu khi gia đình gặp khó khăn. Nếu có căn cứ chứng minh khoản vay phục vụ những nhu cầu này, nghĩa vụ có thể thuộc trách nhiệm chung theo pháp luật.
Tuy nhiên, không phải mọi khoản chi tiêu trong gia đình đều tự động được coi là nhu cầu thiết yếu. Khi có tranh chấp, cần xem xét mục đích vay, hoàn cảnh thực tế, số tiền, cách sử dụng và các chứng cứ liên quan.
Khoản nợ phát sinh từ việc sử dụng tài sản chung
Theo Điều 37, nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng hoặc định đoạt tài sản chung cũng có thể là nghĩa vụ chung của vợ chồng. Chẳng hạn, hai vợ chồng sử dụng tài sản chung để phục vụ hoạt động kinh doanh và phát sinh nghĩa vụ thanh toán hợp pháp liên quan. Khi đó, cần xác định mối liên hệ giữa khoản nợ với tài sản chung, nội dung giao dịch và trách nhiệm của mỗi bên.
Nếu một người tự ý sử dụng tài sản chung trái quy định hoặc thực hiện giao dịch vượt quá phạm vi đại diện, việc xác định trách nhiệm không thể chỉ dựa vào việc tài sản có thuộc sở hữu chung hay không. Cần xem xét thêm quyền định đoạt, sự đồng ý của người còn lại và các quy định liên quan đến giao dịch với người thứ ba.
Khoản nợ liên quan đến việc duy trì tài sản chung hoặc nguồn thu nhập chính
Khoản 4 Điều 37 quy định về nghĩa vụ phát sinh từ việc sử dụng tài sản riêng để duy trì, phát triển khối tài sản chung hoặc tạo ra nguồn thu nhập chủ yếu của gia đình.
Ví dụ, một bên sử dụng tài sản riêng để đầu tư vào tài sản chung hoặc phục vụ hoạt động tạo ra nguồn thu nhập chính của gia đình, làm phát sinh nghĩa vụ tài chính liên quan. Trường hợp này cần được đánh giá theo đúng điều kiện của quy định pháp luật.
Không nên suy luận rằng mọi khoản vay để kinh doanh trong thời kỳ hôn nhân đều là nợ chung. Cần làm rõ hoạt động kinh doanh phục vụ lợi ích nào, tài sản nào được sử dụng và nghĩa vụ phát sinh có thuộc trường hợp luật quy định hay không.
Nghĩa vụ bồi thường thiệt hại thuộc trách nhiệm chung
Nghĩa vụ bồi thường thiệt hại mà theo pháp luật vợ chồng cùng phải chịu trách nhiệm cũng thuộc nhóm nghĩa vụ chung.
Ví dụ, trong một số trường hợp, cha mẹ phải bồi thường thiệt hại do con gây ra theo quy định của Bộ luật Dân sự. Khi nghĩa vụ bồi thường thuộc trách nhiệm của cả hai người theo luật, đây có thể là nghĩa vụ chung về tài sản. Việc xác định cụ thể còn phụ thuộc vào độ tuổi của người gây thiệt hại, năng lực hành vi dân sự, nguyên nhân phát sinh và quy định áp dụng cho từng trường hợp.
3. Những trường hợp được xác định là nợ riêng của vợ hoặc chồng
Không phải khoản nợ nào phát sinh trong thời kỳ hôn nhân cũng khiến cả hai người phải trả. Điều 45 Luật Hôn nhân và gia đình năm 2014 quy định các nghĩa vụ riêng về tài sản của vợ hoặc chồng.
Khoản nợ phát sinh trước khi kết hôn
Khoản vay được xác lập trước thời điểm kết hôn về nguyên tắc là nghĩa vụ riêng của người vay. Ví dụ, người chồng vay tiền mua xe trước khi kết hôn và tiếp tục thanh toán khoản nợ sau khi kết hôn. Việc hai người đã trở thành vợ chồng không tự động khiến người vợ phải chịu trách nhiệm đối với khoản vay cũ.
Tuy nhiên, nếu sau khi kết hôn có thỏa thuận hợp pháp về việc cùng nhận nghĩa vụ, khoản vay được tái cơ cấu hoặc phát sinh giao dịch mới, cần xem xét nội dung thỏa thuận và trách nhiệm pháp lý tương ứng.
Khoản vay phục vụ mục đích cá nhân, không vì nhu cầu gia đình
Theo khoản 3 Điều 45, nghĩa vụ phát sinh từ giao dịch do một bên xác lập, thực hiện không vì nhu cầu của gia đình có thể được xác định là nghĩa vụ riêng.
Ví dụ, một người tự vay tiền để mua tài sản phục vụ hoàn toàn nhu cầu cá nhân hoặc sử dụng tiền vào mục đích riêng không liên quan đến gia đình. Nếu không có căn cứ làm phát sinh nghĩa vụ chung, người đó có thể phải tự chịu trách nhiệm thanh toán. Dù vậy, không nên kết luận nợ là nợ riêng chỉ vì người còn lại không biết về khoản vay. Cần xem xét mục đích sử dụng tiền, phạm vi đại diện, thỏa thuận giữa hai bên và các quy định có liên quan.
Khoản nợ phát sinh từ việc sử dụng tài sản riêng
Nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng hoặc định đoạt tài sản riêng về nguyên tắc là nghĩa vụ riêng của người sở hữu.
Chẳng hạn, một người có tài sản riêng và phát sinh chi phí hoặc khoản nợ phục vụ việc sử dụng tài sản đó. Nếu nghĩa vụ không thuộc trường hợp ngoại lệ theo Điều 37 hoặc quy định liên quan, người sở hữu có thể phải tự chịu trách nhiệm.
Cần phân biệt trường hợp sử dụng tài sản riêng để phục vụ nhu cầu cá nhân với trường hợp dùng tài sản riêng để duy trì, phát triển tài sản chung hoặc tạo ra nguồn thu nhập chủ yếu của gia đình.
Khoản nợ phát sinh từ hành vi vi phạm pháp luật
Theo Điều 45, nghĩa vụ phát sinh từ hành vi vi phạm pháp luật của vợ hoặc chồng có thể là nghĩa vụ riêng. Ví dụ, một người phải bồi thường do hành vi vi phạm pháp luật của chính mình và nghĩa vụ đó không thuộc trường hợp người còn lại phải cùng chịu trách nhiệm theo quy định.
Việc xác định trách nhiệm phải dựa trên bản chất hành vi, quyết định của cơ quan có thẩm quyền và quy định pháp luật tương ứng, không thể chỉ căn cứ vào việc hành vi xảy ra trong thời kỳ hôn nhân.
4. Chồng vay tiền, vợ không ký có phải trả nợ không?
Đây là một trong những vấn đề thường phát sinh tranh chấp khi vợ chồng có khoản vay ngân hàng, vay cá nhân hoặc vay phục vụ hoạt động kinh doanh. Việc người vợ không ký hợp đồng không đồng nghĩa trong mọi trường hợp chị không có trách nhiệm. Ngược lại, người vợ cũng không mặc nhiên phải trả tất cả khoản nợ do chồng đứng tên.
Cần phân biệt các trường hợp sau:
- Chồng vay để đáp ứng nhu cầu thiết yếu của gia đình: Khoản vay có thể là nghĩa vụ chung nếu đáp ứng điều kiện pháp luật.
- Hai vợ chồng cùng thỏa thuận vay: Nghĩa vụ được xác định theo giao dịch và quy định pháp luật liên quan.
- Chồng vay phục vụ mục đích riêng: Có thể là nghĩa vụ riêng nếu không thuộc trường hợp làm phát sinh nghĩa vụ chung.
- Chồng vay liên quan đến tài sản chung: Cần xác định mục đích giao dịch, quyền sử dụng hoặc định đoạt tài sản, sự đồng ý và phạm vi đại diện.
- Chồng vay và dùng tiền vào mục đích chưa rõ ràng: Cần thu thập chứng cứ trước khi kết luận ai phải chịu trách nhiệm.
Ví dụ, người chồng vay tiền để mua thực phẩm, thanh toán viện phí cho con hoặc chi trả khoản thiết yếu của gia đình. Trong trường hợp này, việc chỉ có chữ ký của người chồng không tự động loại trừ trách nhiệm của người vợ.
Ngược lại, nếu chồng tự vay tiền để đầu tư một hoạt động cá nhân, không phục vụ gia đình và không có căn cứ xác định đây là nghĩa vụ chung, người vợ có cơ sở để yêu cầu xem xét khoản nợ theo quy định về nghĩa vụ riêng.
5. Làm thế nào để xác định khoản nợ là nợ chung hay nợ riêng?
Kiểm tra hợp đồng và thỏa thuận vay
Trước tiên, cần kiểm tra hợp đồng vay tiền, giấy nhận nợ, nội dung chuyển khoản, thỏa thuận bảo lãnh và các tài liệu có liên quan. Những thông tin cần làm rõ gồm người vay, người đồng nghĩa vụ, mục đích vay, tài sản bảo đảm, điều khoản trả nợ và các cam kết của mỗi bên.
Nếu một người không ký hợp đồng nhưng bị yêu cầu cùng trả nợ, cần xác định căn cứ pháp lý mà bên cho vay sử dụng để yêu cầu người đó thực hiện nghĩa vụ.
Xác minh mục đích sử dụng tiền
Mục đích sử dụng tiền là căn cứ quan trọng để phân biệt nợ chung và nợ riêng trong nhiều trường hợp. Có thể xem xét chứng từ mua bán, hóa đơn, sao kê tài khoản, giấy tờ thanh toán học phí, viện phí, chi phí sửa chữa nhà hoặc chứng từ phục vụ hoạt động kinh doanh.
Nếu tiền vay được chuyển vào tài khoản chung hoặc dùng để thanh toán chi phí gia đình, đây có thể là căn cứ cần xem xét. Tuy nhiên, chỉ riêng việc tiền đi qua tài khoản chung chưa chắc đủ để kết luận toàn bộ khoản vay là nợ chung.
Xác định tài sản liên quan và trách nhiệm của mỗi bên
Nếu khoản vay liên quan đến nhà đất, xe, máy móc hoặc tài sản kinh doanh, cần xác định tài sản thuộc sở hữu chung hay riêng, ai có quyền định đoạt và giao dịch được xác lập như thế nào.
Việc dùng tài sản chung để bảo đảm khoản vay cũng cần được xem xét cùng hợp đồng thế chấp và quy định pháp luật về giao dịch tài sản. Không phải mọi khoản vay có tài sản bảo đảm thuộc sở hữu chung đều tự động làm phát sinh trách nhiệm cá nhân giống nhau cho cả hai vợ chồng.
Thu thập chứng cứ khi xảy ra tranh chấp
Nếu hai bên bất đồng, nên lưu giữ hợp đồng, tin nhắn, sao kê ngân hàng, chứng từ thanh toán và tài liệu thể hiện mục đích sử dụng tiền.
Khi yêu cầu Tòa án giải quyết, các bên cần trình bày rõ căn cứ cho rằng khoản nợ là nghĩa vụ chung hoặc nghĩa vụ riêng. Tòa án sẽ đánh giá tổng thể chứng cứ, nội dung giao dịch và quy định pháp luật để xác định trách nhiệm.
6. Nợ chung của vợ chồng được giải quyết thế nào khi ly hôn?
Khi ly hôn, việc giải quyết nghĩa vụ tài chính cần được xem xét cùng với tài sản chung, tài sản riêng và quyền lợi của người thứ ba. Theo Điều 60 Luật Hôn nhân và gia đình năm 2014, quyền và nghĩa vụ tài sản của vợ chồng đối với người thứ ba vẫn có hiệu lực sau khi ly hôn, trừ trường hợp các bên có thỏa thuận khác phù hợp với pháp luật.
Điều này có nghĩa việc vợ chồng thỏa thuận rằng một người sẽ chịu toàn bộ khoản nợ không đương nhiên làm mất quyền yêu cầu của ngân hàng hoặc chủ nợ đối với người có nghĩa vụ theo hợp đồng và quy định pháp luật.
Ví dụ, hai vợ chồng cùng vay ngân hàng để mua nhà. Khi ly hôn, họ thỏa thuận người chồng nhận nhà và tiếp tục trả khoản vay. Nếu thỏa thuận này chưa được ngân hàng chấp thuận trong trường hợp cần thiết hoặc chưa đáp ứng điều kiện pháp luật, nghĩa vụ của các bên đối với ngân hàng vẫn phải được xem xét theo hợp đồng và quy định liên quan.
Để hạn chế tranh chấp, khi ly hôn nên lập danh sách đầy đủ các khoản vay, số dư nợ, tài sản bảo đảm và nghĩa vụ thanh toán. Nếu cần thay đổi người vay hoặc giải phóng một bên khỏi nghĩa vụ, nên làm việc với bên cho vay để thực hiện đúng thủ tục.
Câu hỏi thường gặp về nợ chung của vợ chồng
1. Nợ phát sinh trong thời kỳ hôn nhân có mặc nhiên là nợ chung không?
Không. Cần xác định khoản nợ có thuộc các trường hợp nghĩa vụ chung theo Điều 37 hay không. Khoản nợ phục vụ mục đích cá nhân, không vì nhu cầu gia đình và không thuộc trường hợp luật quy định có thể là nghĩa vụ riêng.
2. Vợ không biết chồng vay tiền thì có phải trả không?
Không thể kết luận chỉ dựa vào việc người vợ có biết khoản vay hay không. Cần xem xét mục đích sử dụng tiền, sự thỏa thuận, phạm vi đại diện và các căn cứ pháp luật liên quan. Nếu khoản vay phục vụ nhu cầu thiết yếu của gia đình, người vợ vẫn có thể phải chịu trách nhiệm theo quy định.
3. Chồng vay tiền để đánh bạc hoặc sử dụng vào mục đích trái pháp luật thì vợ có phải trả không?
Cần xem xét bản chất giao dịch, mục đích sử dụng tiền, tính hợp pháp của nghĩa vụ và các quy định liên quan. Không thể mặc nhiên coi khoản vay là nợ chung chỉ vì phát sinh trong thời kỳ hôn nhân. Người bị yêu cầu trả nợ nên lưu giữ chứng cứ và đề nghị cơ quan có thẩm quyền xác định trách nhiệm cụ thể.
Xem thêm
Khi ly hôn, tài sản chung được chia theo nguyên tắc nào?
Chồng tự ý bán tài sản chung của vợ chồng có được không?
Nợ chung của vợ chồng được xác định dựa trên bản chất giao dịch, mục đích vay, việc sử dụng tài sản và các trường hợp nghĩa vụ chung được pháp luật quy định. Khoản vay do một người đứng tên vẫn có thể là nghĩa vụ chung nếu đáp ứng điều kiện luật định; ngược lại, khoản nợ phát sinh từ mục đích riêng có thể thuộc trách nhiệm của người vay.
Khi phát sinh tranh chấp, vợ chồng nên kiểm tra hợp đồng, xác minh dòng tiền và thu thập chứng cứ về mục đích sử dụng khoản vay. Đặc biệt khi ly hôn hoặc có yêu cầu thanh toán từ ngân hàng, chủ nợ, cần xác định rõ nghĩa vụ đối với người thứ ba để tránh ảnh hưởng đến quyền lợi hợp pháp của mỗi bên.